住宅ローンどこで借りる|借入先5タイプと審査に落ちない準備
本記事にはアフィリエイト広告(プロモーション)を含みます。
不動産会社に「この銀行なら通ります」と言われて、そのまま事前審査を出そうとしていませんか。あるいは金利ランキングの上位3行をメモして、そこに申し込めばいいと思っていませんか。
私は宅建士(2014年取得)とFP1級(2019年取得)を持ち、不動産営業を5年やって、買主のローンを手配する側にいました。その私が2023年、自分の家を買うときにネット銀行3行に事前審査を出して、全部落ちました。比較サービスで金利の安い順に選んだ3行です。
結論から言います。住宅ローン選びで最初にやるべきは、金利を比べることではありません。自分が通る銀行と通らない銀行を先に切り分けることです。順番を逆にすると、私のように引渡し直前で慌てることになります。
この記事では、私が実際に借りている3,210万円のローンの数字をすべて開示します。逆算した適用金利、記憶とのズレ、金利が上がっても返済額が変わらないカラクリ、そして2028年1月に何が起きるか。読み終えるころには、金利の数字だけを見ていた状態から抜け出して、35年分の総支払額を自分で計算できるようになっているはずです。
宅建士・FP1級の私が、ネット銀行の住宅ローン審査に全部落ちた話
資格や業界経験があっても、ネット銀行の住宅ローン審査は通りません。審査に効くのは肩書きではなく、申込時点の数字だからです。
2023年、家の買い替えで住宅ローンを組むことになりました。当時の私は、比較診断サービスで金利の安い順に並べて、上位から3行を選びました。ネット銀行が中心で、変動金利0.3%台の銀行も含まれていました。auじぶん銀行のような、当時ランキング上位の常連です。
結果は3行とも否決でした。理由は教えてもらえません。
最終的に借りられたのは千葉興業銀行でした。融資額3,210万円、返済期間35年、2058年7月完済。毎月の返済額は87,286円です。地元の第二地銀に着地するまでに、私は3回落ちています。
金利ランキングを見て申し込む、という順番そのものが間違いでした。先に確認すべきだったのは、自分の属性でどこが通るのかという情報のほうです。
ネット銀行の審査に落ちた2つの心当たり
銀行は否決の理由を開示しませんが、心当たりは2つありました。返済負担率と、使っていないカードローンの枠です。どちらも、申し込む前に手を打てたものでした。
買い替えで住宅ローンが二重になっていた
1つ目は返済負担率です。買い替えのタイミングだったため、売却予定の物件の住宅ローンがまだ残った状態で、新しい住宅ローンを申し込んでいました。
審査では、年収に対する年間返済額の割合を見られます。ここに既存の住宅ローンが乗ると、負担率は当然跳ね上がります。買い替えの人が新規購入の人と同じ土俵で審査されるわけではない、というのは実務では知っていたはずのことでした。それでも自分のこととなると、金利表のほうを先に見てしまいます。
なお買い替えは、税制の面でも売る順番と買う順番で結果が変わります。
→ 売って買う順番で数百万円変わる|3,000万円特別控除と住宅ローン控除の関係
使っていないカードローンの「枠」が残っていた
2つ目はカードローンです。借入残高はゼロでしたが、契約枠だけが残っていました。
一般に、金融機関によってはカードローンの利用可能枠を「いつでも借りられる金額」とみなして、既存借入と同じように審査に反映することがあると言われています。残高がゼロでも、枠がある限りマイナス材料になりうる、ということです。
私がこれを知ったのは、3行に落ちたあとでした。FP1級を持っていても、自分の与信情報を棚卸ししてから申し込むという発想がなかった。事前審査を出す前に、使っていないカードローンやキャッシング枠を解約しておく。これだけで結果が変わった可能性があります。
銀行は落とした理由を教えてくれない
そして最も厄介なのが、否決理由が開示されないことです。私の場合も「今回はご希望に沿えませんでした」で終わりです。
つまり、落ちてから原因を潰すことができません。だからこそ、申し込む前に自分で心当たりを消しておくしかないのです。上の2つは、どちらも申込前なら対処できました。
⚠️ 事前審査の前に確認したいこと
- 使っていないカードローン・キャッシング枠が残っていないか
- スマホ本体の分割払いが残っていないか(信用情報に載ります)
- 買い替えの場合、既存ローンの扱いを銀行に先に相談したか
金利ランキングの1位は、あなたが借りられる銀行とは限らない
住宅ローンの金利ランキングは「借りられた人にとっての順位」であって、「あなたが借りられる順位」ではありません。ここを取り違えると、私と同じ失敗をします。
理由は単純で、金利が低い銀行ほど審査基準が厳しい傾向があるからです。ネット銀行は店舗や人件費を削って金利を下げている一方、貸倒れのリスクを取る余地も小さい。属性が基準から少しでも外れると、機械的に落とされます。逆に地銀・信金は金利がやや高い代わりに、担当者が事情を汲んで審査を通す余地があります。
私の場合がまさにそれでした。ネット銀行3行が全部ダメで、千葉興業銀行は通った。買い替えという事情を含めて見てもらえたからだと考えています。
金利表は「どこが安いか」しか教えてくれません。「自分が通るのはどこか」は、別に調べる必要があります。
自分の適用金利を、私は0.175%低く記憶していました
宅建士でFP1級の私が、自分の住宅ローンの適用金利を間違って覚えていました。0.6%だと思っていた金利は、実際には0.775%でした。
なぜズレたのか。保証料が金利に上乗せされていたからです。
私のローンは保証会社が入る条件で、保証料は年0.2%の金利上乗せ型でした。銀行が提示する基準金利は0.575%。そこに保証料0.2%が乗って、実際の適用金利は0.775%。私が記憶していた「0.6%くらい」は基準金利のほうで、上乗せ分を数え忘れていたわけです。
数字で検算できます。融資額3,210万円・420回・元利均等で、金利0.775%なら毎月の返済額は87,287円。実際の返済額は87,286円で、ほぼ一致します。仮に0.575%なら84,395円にしかならず、実額と月2,891円ずれます。
この2,891円が保証料です。35年間払い続けると、約121万円になります。
返済予定表には、借入当初の金利が書かれていない
私が3年間も自分の金利を勘違いしていられたのには、構造的な理由があります。手元に届く返済予定表に、借入当初の適用金利が載っていないからです。
私の予定表に印字されているのは「現在利率」と「変更後利率」の2つだけ。借入時に何%だったかは、どこにも書かれていません。契約書を引っ張り出すか、返済額から逆算するしかない。毎月きちんと返済していても、自分のスタート地点を確認する機会が用意されていないわけです。
ちなみに私のローンは商品名を「全国保証住宅ローン」といい、全国保証株式会社が保証会社に入っています。保証料が上乗せされている事実は商品名から推測できますが、その上乗せが何%なのかも、やはり予定表には書かれていません。
✅ 自分の適用金利を確認する方法
返済予定表の「現在利率」は今の金利であって、借入時の金利ではありません。当初の金利を知りたいときは、金銭消費貸借契約書を確認するか、借入額・返済回数・毎月返済額の3つから逆算してください。金利1つ違うだけで返済額は月数千円変わるので、逆算すればほぼ特定できます。
保証料と事務手数料は、同じ金額を比べていない
ここが住宅ローン比較でいちばん見落とされる部分です。ネット銀行と地銀では、金利以外の費用の取り方が構造から違います。
| 費用の種類 | 主に採用する銀行 | 負担のしかた | 3,210万円での負担額 |
|---|---|---|---|
| 保証料(金利上乗せ型) | 地銀・信金・メガバンク | 金利に年0.2%上乗せ | 月約2,900円/35年で約121万円 |
| 事務手数料(定率型) | ネット銀行 | 借入時に融資額の2.2%を一括 | 借入時に約71万円 |
融資額3,210万円・35年・元利均等での試算(2026年9月時点)。保証料率・事務手数料率は金融機関により異なります。
この2つは、金利表には一切現れません。表面上「A銀行0.5%、B銀行0.7%」と並んでいても、Aが事務手数料2.2%でBが保証料上乗せ型なら、比べているものが違います。
ただしどちらが得かは一概には言えません。保証料の上乗せ型は繰上返済で期間を短縮すればその分だけ総額が減りますが、事務手数料の定率型は返戻がないのが一般的です。逆に、借入時のまとまった現金を抑えたい人には上乗せ型が向きます。構造が違うので、総支払額で並べ直さないと比較になりません。
言い換えると、金利という1つの数字で選ぶことが、そもそも成立していないということです。
2026年9月、住宅ローンの前提が変わりました
「金利は上がらない」という前提で家を買った世代と、これから買う世代では、住宅ローンの意味がまったく違います。2026年に入ってからの金利上昇は、過去10年の常識を書き換える水準です。
住宅金融支援機構によると、2026年9月資金受取分の【フラット35】の最頻金利(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)は年3.460%です。制度が現行の形になった2017年10月以降で最も高い水準になりました。8月は3.290%、7月は3.140%で、2か月連続の上昇です。
背景にあるのは長期金利です。2026年9月1日、長期金利の指標である新発10年物国債の利回りが一時3.000%をつけました。3%台は1996年9月以来、およそ30年ぶりです。
変動金利も無関係ではありません。私自身のローンの適用金利は、実際にこう動いています。
| 時点 | 適用金利 |
|---|---|
| 2023年7月26日(融資実行) | 0.775% |
| 2026年6月6日まで | 1.175% |
| 2026年6月7日から | 1.425% |
筆者の返済予定表(2026年6月15日作成)より。借入当初の0.775%は返済額からの逆算値。
3年足らずで0.65ポイントです。直近では2026年6月に一度で0.25ポイント上がりました。私のローンは「新長プラ基準」の変動金利で、毎年4月1日と10月1日の基準利率で見直される契約になっています。次の見直しは、この記事を書いている2026年9月の直後です。
この局面では、金利のわずかな差が総支払額に与える影響も、借入先の選択の重みも、低金利時代とは比較になりません。「どこで借りても大差ない」という感覚は、2026年時点ではもう通用しません。
5年ルールで返済額が変わらないうちに、何が減っているか
変動金利で借りていて「金利が上がったのに返済額は変わっていない」という人は、安心してはいけません。減っているのは返済額ではなく、元金に回る金額のほうです。
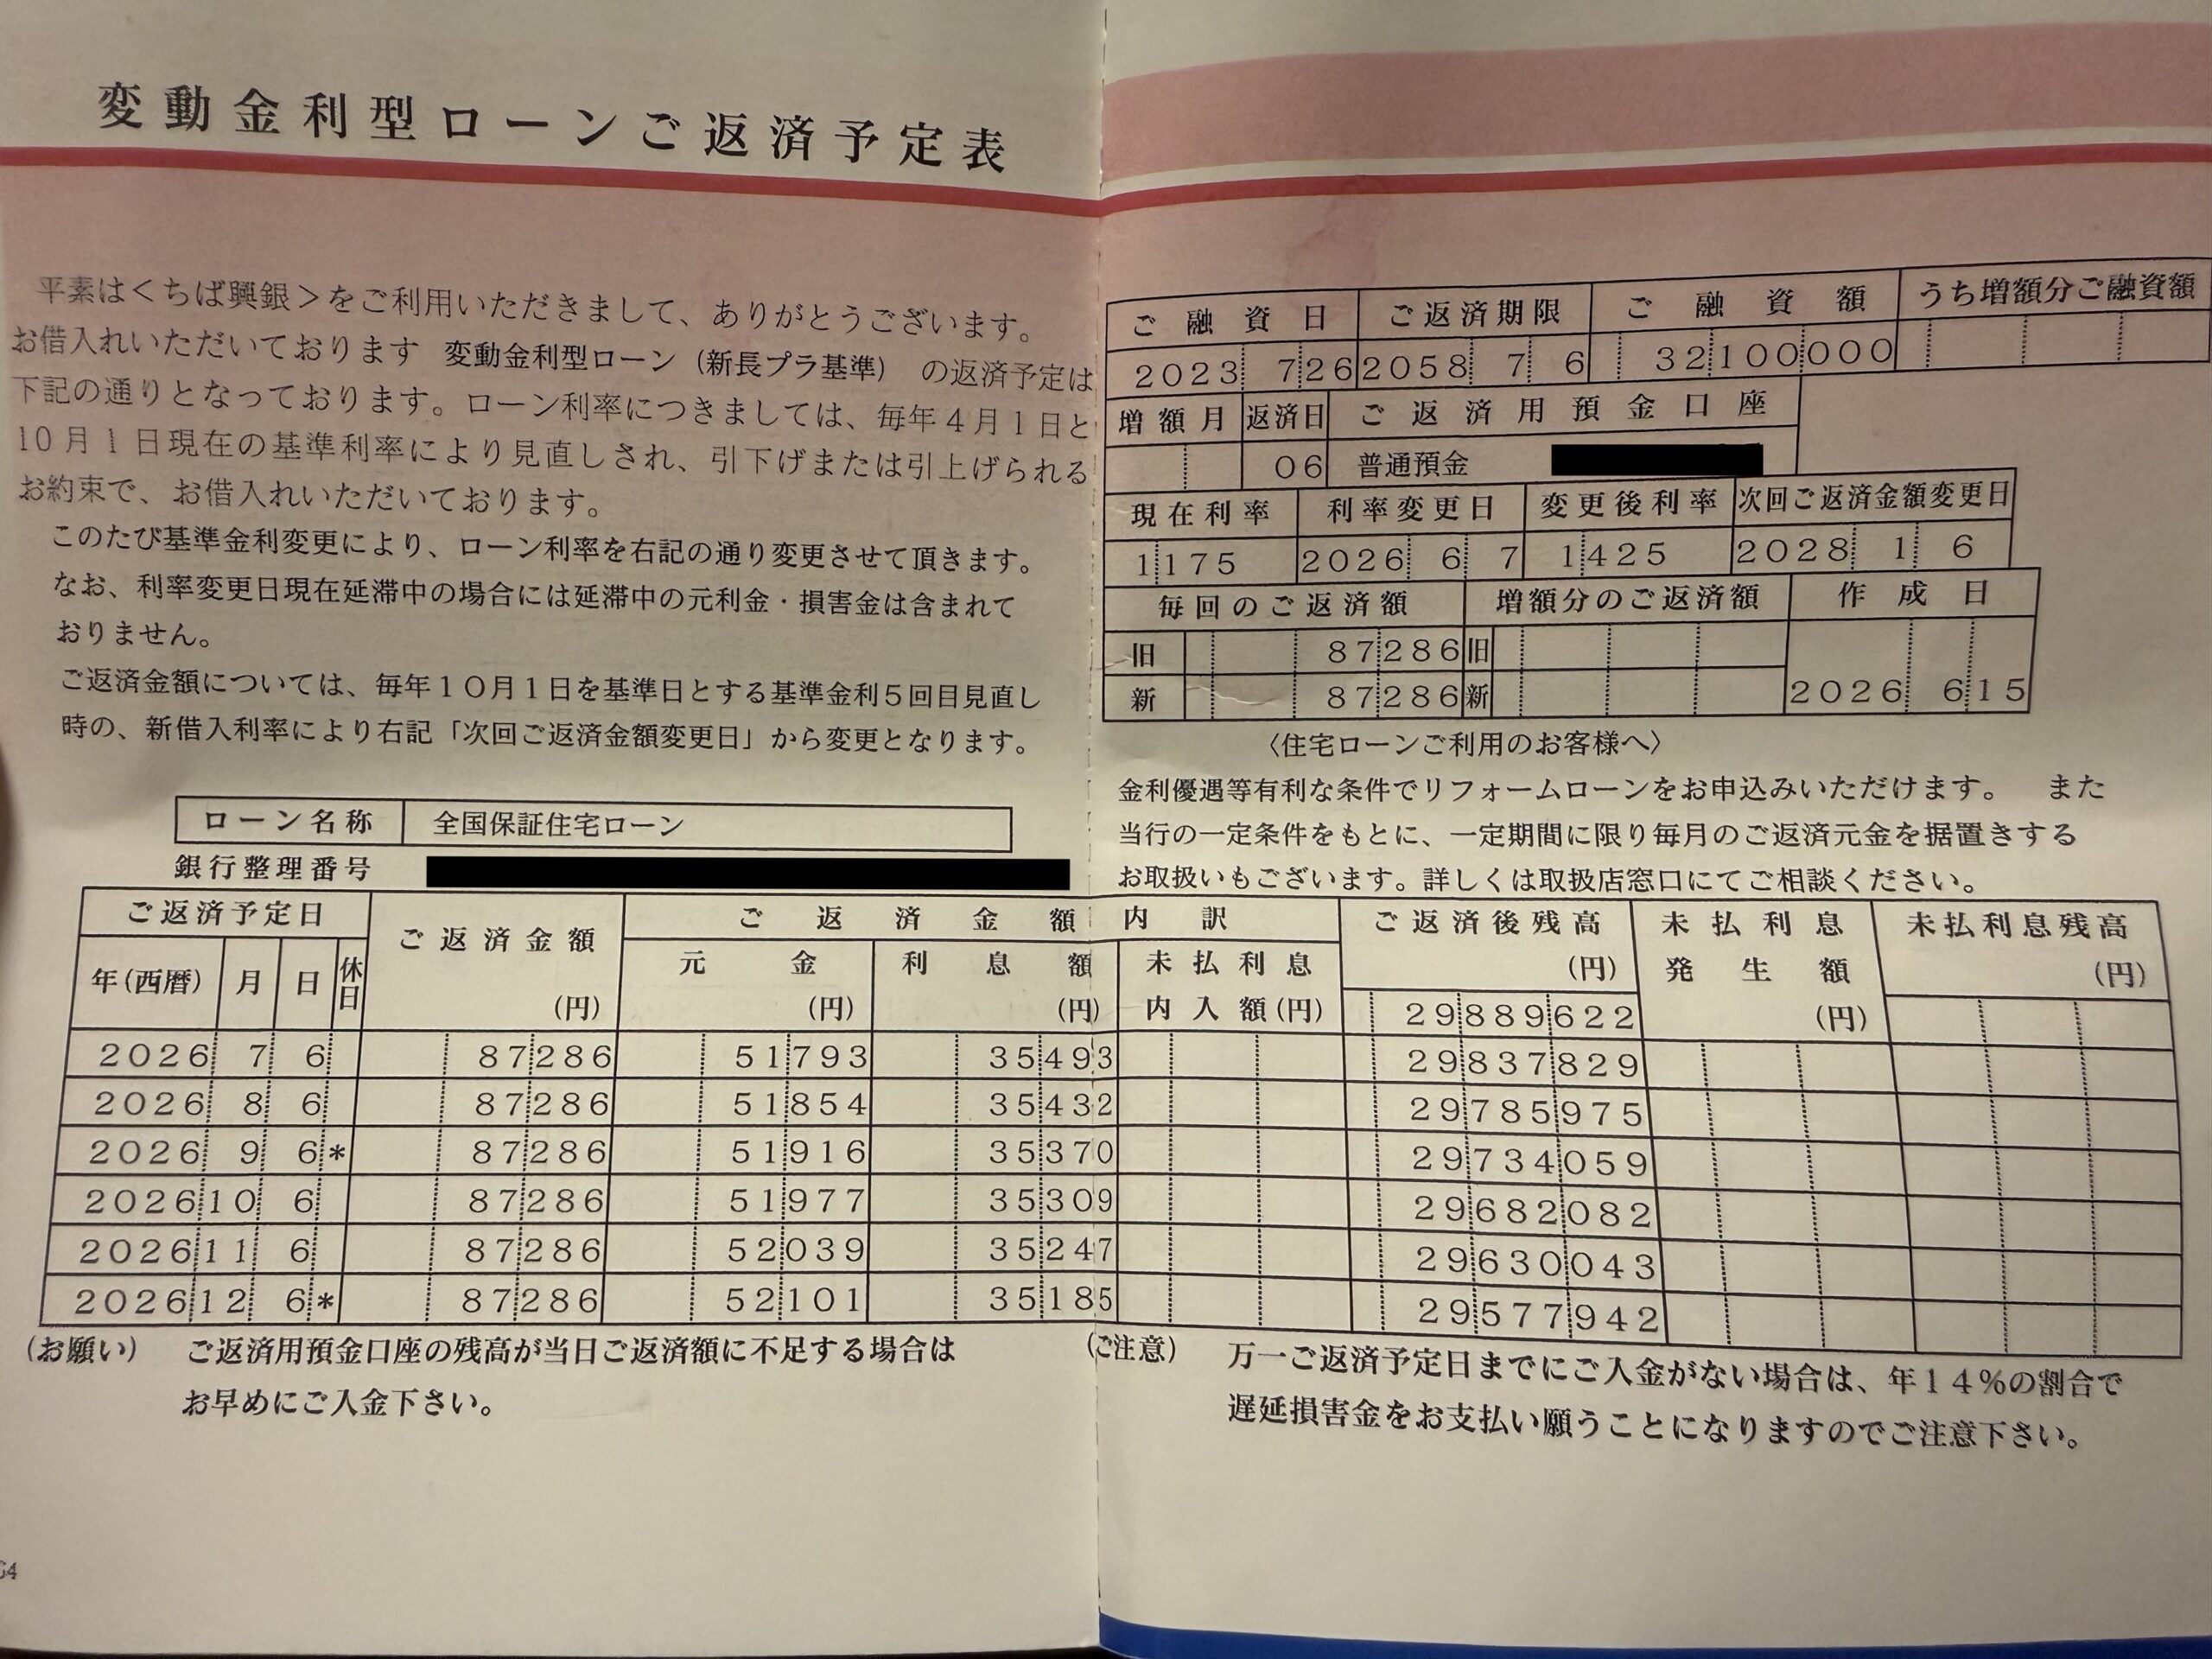
多くの変動金利型住宅ローンには5年ルールがあります。金利が上がっても、返済額の見直しは5年ごとにしか行われないという仕組みです。返済額が据え置かれる代わりに、増えた利息分は返済額の内訳のなかで吸収されます。つまり元金の返済ペースが落ちます。
私のローンで実際に何が起きているか、数字で出します。
| 2023年7月(借入時・0.775%) | 2026年9月(現在・1.425%) | |
|---|---|---|
| 毎月の返済額 | 87,286円 | 87,286円 |
| うち利息 | 20,731円 | 35,370円 |
| うち元金 | 66,555円 | 51,916円 |
| 適用金利 | 0.775% | 1.425% |
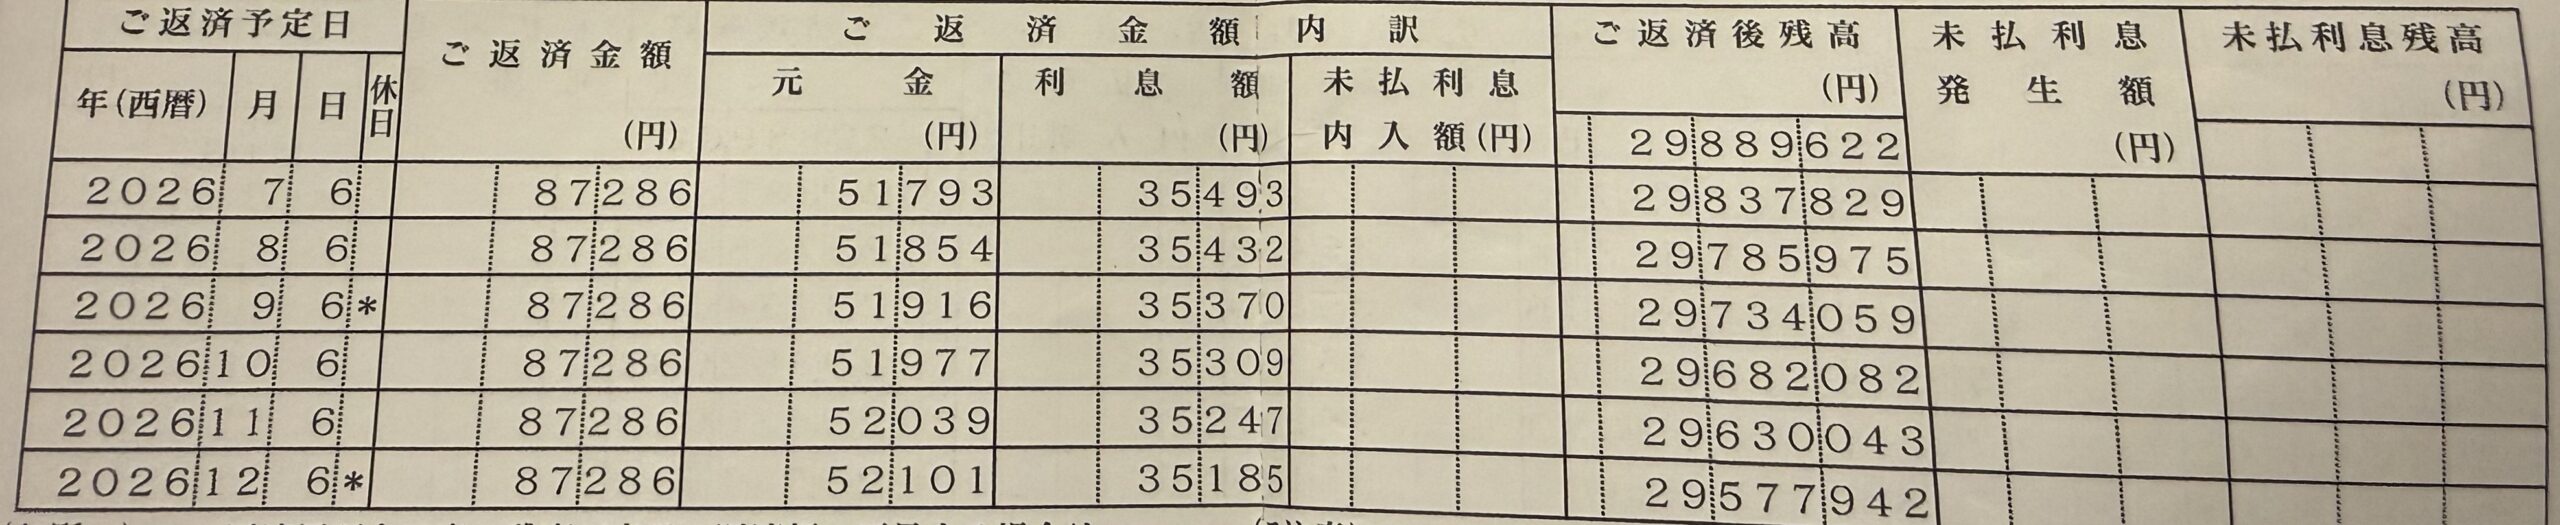
2026年9月6日返済分は筆者の返済予定表の実額。返済後残高は29,734,059円。借入時の内訳は融資額3,210万円・0.775%からの計算値。
払っている金額は1円も変わっていないのに、元金に回る分は月14,639円減りました。年間で約17万6,000円です。返済額が変わらないことを「影響が出ていない」と読んではいけない、というのがここでの結論です。
2028年1月、返済額はいくらになるか
私のローンは、銀行から2028年1月に返済額が見直されると案内されています。そのときどうなるかを試算しました。
金利が1.425%のまま推移した場合、見直し時点の残高は約2,895万円、残り367回。新しい返済額は約97,400円になります。現在から月約1万円の増加です。
ここでもう1つ、125%ルールと呼ばれる仕組みが関わることがあります。見直し後の返済額は、それまでの1.25倍が上限とされるというものです。私の返済額に当てはめると、87,286円×1.25=109,107円が天井という計算になります。
仮にこの上限が適用されるとして逆算すると、天井に当たるのは適用金利が年2.2%程度を超えたときです。現在1.425%なので、2028年1月までにあと0.8ポイント上がると到達します。直近3年足らずで0.65ポイント上がっていること、長期金利が30年ぶりの水準にあることを踏まえれば、あり得ない想定ではありません。
ただし正直に書きます。私の返済予定表には「125%」という数字はどこにも印字されていません。書かれているのは5年ごとに返済額を見直すという条件だけです。倍率の上限があるのかどうか、あるとして何%なのかは、約款を読むか銀行に聞かないと分かりません。
一方で、この予定表には「未払利息発生額」「未払利息残高」という欄が実在します。私の場合は今のところ空欄ですが、欄そのものは印字されている。未払利息が発生しうることを前提に作られた書類だということです。
⚠️ 返済額の上限は、負担を消す仕組みではありません
上限を超えた分の利息は免除されるわけではなく、未払利息として繰り延べられるのが一般的です。5年ルールも返済額の上限も、負担を軽くする仕組みではなく先送りする仕組みだと理解しておく必要があります。これらのルールを採用していない金融機関・商品もあります。ご自身の契約内容は必ず約款で確認し、不明な点は借入先の金融機関に直接確認してください。
すでに変動金利で借りている方へ
返済額が変わっていないうちは、まだ動けます。見直し日が来てから慌てるより、今の条件で借り換えたらどうなるかを先に知っておくほうが選択肢が残ります。診断は無料で、いまの残高と金利を入れるだけです。私のように「自分の金利を勘違いしていた」というケースもあるので、確認だけでもしておく価値はあります。
ここまでが、すでに借りている人の話です。以下は、これから借りる人が選択肢をどう整理するかの話に移ります。
住宅ローンの借入先は5タイプ。まず比較表で全体像を見る
住宅ローンの借入先は、大きく5つのタイプに分かれます。まずこの全体像を押さえてから、個別の銀行を見てください。銀行名から入ると、選択肢が抜け落ちます。
| タイプ | 金利水準 | 諸費用の形 | 審査 | 向いている人 |
|---|---|---|---|---|
| ネット銀行 | 低い | 事務手数料 定率型が主 | 厳しめ・機械的 | 属性が安定していて、書類でのやり取りに抵抗がない人 |
| メガバンク | 中程度 | 保証料型が主 | 標準〜厳しめ | 取引実績があり、対面でも相談したい人 |
| 地銀・信金 | やや高い | 保証料型が主 | 柔軟な余地あり | 買い替え・自営業など事情の説明が必要な人 |
| フラット35 | 高い(全期間固定) | 事務手数料 定率型が主 | 物件の技術基準あり | 返済額を35年間確定させたい人 |
| 提携ローン | 物件により差 | 物件により差 | 手続きは速い | スケジュールを最優先したい人 |
2026年9月時点の一般的な傾向。金利・諸費用・審査基準は金融機関ごとに異なるため、個別の条件は必ず各社の最新情報を確認してください。
この表で伝えたいのは、どのタイプにも一長一短があり、金利が低いほど良いという単純な話ではないということです。次で個別に見ていきます。
5タイプそれぞれの落とし穴
ネット銀行は金利は低いが審査が硬い
ネット銀行の最大の落とし穴は、落ちることです。金利ランキングで上位に来るのはほぼネット銀行ですが、そこに申し込んで通らなければ、その金利には意味がありません。
私が3行落ちたのがこのタイプです。担当者に事情を説明する場面がなく、書類とスコアで機械的に判定されます。買い替え中、転職直後、自営業といった「説明が必要な状況」にある人は、ネット銀行だけに絞ると詰みます。
メガバンクの安心料は実額でいくらか
メガバンクを選ぶなら、その差額を金額で把握してから決めるべきです。「大手だから安心」という感覚だけで数十万円を払っているケースがあります。
金利差0.2%は、3,210万円・35年なら総額で約121万円に相当します。前述の保証料の試算と同じ構造です。この額を払ってでも対面の相談窓口が欲しいのか、という判断になります。窓口が必要な人にとっては妥当な支出ですし、不要な人にとっては純粋な損失です。
地銀・信金は柔軟だが、割高な理由がある
地銀・信金の強みは、事情を汲んでもらえることです。私が千葉興業銀行に着地できたのも、買い替えという状況を含めて審査してもらえたからだと考えています。
一方で金利はネット銀行より高く、保証会社が入る前提の商品が多い。私のケースでは保証料が年0.2%上乗せされました。この上乗せ分は「通してもらうためのコスト」でもあります。ネット銀行に落ちた人にとっては、払う価値のある差額かもしれません。
フラット35の3.46%は本当に高いのか
2026年9月時点で年3.460%という数字は、変動金利と単純に比べると高く見えます。ただし比べているものが違います。
フラット35は全期間固定です。35年間、返済額が1円も変わりません。5年ルールも125%ルールも関係ありません。対する変動金利は、私のように3年で0.65ポイント上がることがあり、その先も読めません。
つまりフラット35の金利には、金利変動リスクを引き受けてもらう対価が含まれています。それを高いと見るかどうかは、家計がどれだけの上昇に耐えられるかによって変わります。ここは一般論として言えることの限界なので、ご自身の収支で試算してください。
提携ローンを不動産会社が勧める理由
不動産会社が提携ローンを勧めるのは、必ずしも買主にとって条件が良いからではありません。手続きが速く、決済日を確実に押さえられるからです。
営業側にいたので、この事情は内側から見てきました。提携ローンは書類の様式や進め方が固まっていて、審査から実行までの日程が読めます。売主も含めた関係者全員のスケジュールが動く取引で、これは大きな価値です。
ただしそれは不動産会社にとっての価値であって、買主にとって金利が最良である保証はありません。提携ローンを使うにしても、他と条件を比べたうえで納得して選ぶのと、比べずに流されるのとでは、35年後の総額が変わります。
モゲチェックのデメリットは、私自身が身をもって知りました
ここまで「先に比較すべき」と書いてきたので、私が実際に使った比較診断サービス「モゲチェック」について書きます。ただし先にデメリットからです。私はこのサービスを使って、3行に落ちています。
審査通過の予測はあくまで予測
最大のデメリットはこれです。モゲチェックは属性を入力すると借りられる可能性のある銀行を提示してくれますが、これは予測であって、審査結果を保証するものではありません。私は表示された条件の良い銀行に申し込んで全滅しました。
ただしフォローも必要です。私は当時、買い替えで住宅ローンが二重になっている状態と、カードローンの枠が残っている状態を、自分で正しく入力できていませんでした。入力する情報が実態とズレていれば、予測も当然ズレます。これはサービスの限界というより、使い方の問題でもありました。
提携している金融機関しか出てこない
比較の対象は提携先に限られます。主要なネット銀行とメガバンクは押さえていますが、地域密着型の地方銀行や信用金庫の一部は含まれません。
私を実際に通した千葉興業銀行は、モゲチェックの比較結果からは出てきませんでした。ここは正直に書きます。地元の地銀・信金は、自分で別途あたる必要があります。
対面での相談ではない
オンライン完結型のサービスなので、店舗に行って担当者と話す形式ではありません。「人に相談しながら決めたい」というタイプの人には物足りないはずです。
一方で、共働きで平日に銀行へ行く時間が取れない人にとっては、この形式のほうが現実的です。ここは好みの問題として割り切るしかありません。
それでも事前審査の前に使う価値がある理由
モゲチェックの価値は「有利な条件で通ること」ではありません。「落ちる銀行を、無料で、早い段階でまとめて洗い出せること」です。3行落ちた私が言うので、間違いありません。
理由は、住宅購入のスケジュールにあります。売買契約にはローン特約の期限があり、決済日も決まっています。不動産会社の提携ローン1本に絞って申し込み、そこで否決されると、残り時間で別の銀行を探すことになります。これは営業時代に何度も見た光景です。日程が押して、売主に頭を下げて、買主が疲弊します。
私の場合、3行落ちた時点でまだ時間がありました。だから千葉興業銀行に切り替えられた。もし1行だけに賭けて落ちていたら、間に合わなかった可能性があります。
使うときのポイントを3つ挙げます。
✅ 比較診断を使う前にやること
- 使っていないカードローン・キャッシング枠を解約する
- 買い替えの場合、既存ローンの残高を正確に把握して入力する
- 提示された結果は「候補リスト」として扱い、地元の地銀・信金は自分で追加する
モゲチェックは株式会社MFSが運営する無料の住宅ローン比較診断サービスで、2015年8月のサービス開始から累計利用者は50万人を超えています(2026年1月末時点)。金利順・保険充実順など複数の軸でランキングを見られるほか、新規借入と借り換えの両方に対応しています。診断も、そこから各行の公式サイトで事前審査を申し込むのも無料です。
まず「落ちる銀行」を洗い出しておく
物件が決まっていなくても診断できます。入力は数分、費用はかかりません。私は3行落ちましたが、落ちたのが早い段階だったから千葉興業銀行に切り替える時間がありました。事前審査を1行に賭ける前に、通りそうな銀行と通らなそうな銀行を分けておいてください。
モゲチェックを使うべき人・使わなくていい人
結論を先に書きます。事前審査をこれから出す人は使ったほうがいい。すでに借入先が決まっている人は使う必要がありません。
| 該当する人 | |
|---|---|
| 使うべき人 | これから事前審査を出す人/不動産会社の提携ローンしか候補がない人/買い替えや転職直後で審査に不安がある人/平日に銀行へ行く時間が取れない共働き世帯 |
| 使わなくていい人 | 勤務先の提携ローンが明らかに有利な人/地元の信用金庫でしか通らない属性だと分かっている人/すでに複数行で事前審査に通り、条件を比較できている人 |
とくに勤務先の福利厚生としての住宅ローンがある人は、まずそちらを確認してください。民間の比較サービスには出てきませんし、金利や手数料で有利なケースがあります。私の記事から入って、結果的にモゲチェックを使わないという判断になるのは、まったく問題ありません。
今のうちに比較しておくべき理由
急ぐ理由は、キャンペーンでも期間限定でもありません。金利そのものが上がり続けているという事実です。
2026年9月時点で、【フラット35】の最頻金利は年3.460%と現行制度で最高を更新しました。7月3.140%、8月3.290%、9月3.460%と2か月連続の上昇です。長期金利は9月1日に一時3.000%と、約30年ぶりの水準をつけています。
変動金利についても、私自身の適用金利が3年足らずで0.775%から1.425%へ上がっています。これは予測ではなく、すでに起きたことです。
比較そのものは無料で、時間もかかりません。「もう少し情報を集めてから」と先延ばしにしている間に、比較対象の金利のほうが動きます。物件が決まっていない段階でも、自分がどの銀行なら通りそうかを把握しておくことに損はありません。
金利が動く前に、選択肢を確認しておく
住宅ローンの金利は毎月見直されます。診断そのものは無料なので、動くのが早いほど損はありません。いま自分の条件でどこまで借りられるのかを把握しておけば、物件を探す段階から予算の輪郭が変わります。
まとめ:借りたあとも、金利は動き続けます
この記事でお伝えしたことを整理します。
- 金利ランキングの上位は「あなたが借りられる順位」ではない。宅建士・FP1級の私でもネット銀行3行に落ちた
- 落ちる原因は事前に潰せる。使っていないカードローンの枠は、残高ゼロでも足を引っ張ることがある
- 金利表には保証料も事務手数料も現れない。3,210万円なら保証料0.2%上乗せで約121万円、事務手数料2.2%で約71万円
- 返済予定表には借入当初の金利が載っていない。自分のスタート地点は自分で確認するしかない
- 変動金利は借りたあとも動く。返済額が変わらなくても、元金の減りは月14,639円落ちていた
- 5年ルールも返済額の上限も、負担を消す仕組みではなく、先送りする仕組み
住宅ローンは、35年つき合う契約です。金利0.2%の差が100万円を超えて効いてくる世界で、比較にかける数十分を惜しむ理由はありません。
そして、比較しておくことの本当の価値は、金利が安くなることではありません。「自分はこの条件を、他と見比べたうえで選んだ」と言える状態で契約できることです。この先どれだけ金利が上がっても、その判断は自分のものになります。誰かに勧められたまま契約した人には、それができません。
まずは、今の自分がどの銀行なら通りそうかを知るところからです。無料で、今日できます。
参考・出典
- 住宅金融支援機構|最新の金利情報:長期固定金利住宅ローン【フラット35】
- 日本経済新聞|フラット35、9月最低金利3.460%に上昇 現行制度で最高
- 株式会社MFS|2026年6月版・住宅ローン比較診断サービス「モゲチェック」住宅ローンに関する意識調査
本記事は一般的な情報提供を目的としており、個別の法的・税務的・投資的アドバイスではありません。記載内容は2026年9月時点の情報です。金利・手数料・保証料・審査基準は金融機関および商品ごとに異なり、随時変更されます。記事内の返済額・総支払額はいずれも筆者による試算であり、実際の条件を保証するものではありません。実際のご判断にあたっては、各金融機関の最新の商品説明書および契約書類をご確認のうえ、宅地建物取引業者・ファイナンシャルプランナー等の専門家にご相談ください。
✍️ この記事を書いた人|ほげたろう
宅建士(2014年取得)・FP1級(2019年取得)保有。今は不動産テック企業でAIを使った不動産価格の査定システムを開発。「家を売るとき・買うときの情報格差をなくす」がミッション。飛び込み営業時代や不動産投資の失敗も含めたリアルな体験と、日々データと格闘するエンジニア目線の両方から「不動産ゼロからナビ」を運営。4人家族、地方在住。「難しそう」を「なんとかなる」に変える情報を発信中。
執筆日:2026年9月6日/最終更新日:2026年9月6日/情報の時点:2026年9月時点